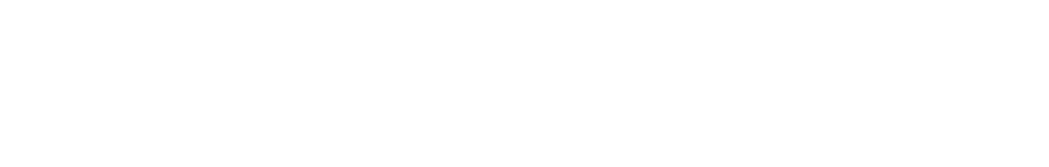

Luzern hat seine effektive Steuerbelastung für Unternehmen gegenüber dem Vorjahr von 11,91 auf 11,66 Prozent gesenkt. Zug reduzierte seinen Satz ebenfalls, von 11,85 auf 11,71 Prozent, konnte die Spitzenposition aber nicht verteidigen. Der Vorsprung ist klein. Seine Wirkung im Standortwettbewerb kann dennoch gross sein.
Steuern sind für Unternehmen mehr als eine Zahl in der Jahresrechnung. Sie beeinflussen Standortentscheide, Investitionen, Expansionen und damit auch die Frage, wo Arbeitsplätze entstehen. Luzern sendet eine klare Botschaft. Der Kanton will nicht nur mit Landschaft und Lebensqualität punkten, sondern auch mit wettbewerbsfähigen finanziellen Rahmenbedingungen.
Der Kontrast innerhalb der Schweiz bleibt markant. In Bern beträgt der kombinierte effektive Gewinnsteuersatz 20,54 Prozent, in Zürich 19,47 Prozent. Luzern liegt damit deutlich unter den grossen Wirtschaftszentren und steht an der Spitze der steuerlich attraktiven Zentralschweiz.
Die zweite Steuerwelt
Der PwC-Vergleich zeigt die ordentlichen Gewinnsteuern. Die Auswirkungen der OECD/G20-Mindestbesteuerung grosser Unternehmensgruppen sind darin nicht abgebildet. Unternehmensgruppen mit einem Jahresumsatz von mindestens 750 Millionen Euro müssen je Steuerhoheitsgebiet eine effektive Mindestbesteuerung von 15 Prozent erreichen.
Im Kanton Luzern betrifft dies schätzungsweise 220 Unternehmen. Für diese Gruppen wird der Vorteil des ordentlichen Satzes von 11,66 Prozent durch die Mindestbesteuerung weitgehend neutralisiert. Für Unternehmen ausserhalb des Geltungsbereichs bleibt die tiefe ordentliche Gewinnsteuerbelastung – je nach Gemeinde – jedoch ein gewichtiger Standortvorteil.
Aus höheren Steuern soll Standortkraft werden
Der Kantonsrat hat ein Massnahmenpaket für die Weiterentwicklung des Lebens- und Wirtschaftsstandorts beschlossen, für das Jahr 2026 in der Höhe von 250 Millionen Franken. Knapp zwei Drittel der Mittel sind für wirtschaftsbezogene Massnahmen vorgesehen.
Im Zentrum steht der Luzerner Innovationsbeitrag. Mit rund 110 Millionen Franken für das Jahr 2026ist er die gewichtigste Einzelmassnahme. Unternehmen mit tatsächlicher wirtschaftlicher Präsenz im Kanton können damit unter klaren Voraussetzungen Forschungs-, Innovations- und Entwicklungsvorhaben fördern lassen. Unterstützt werden können unter anderem Personalaufwendungen in Forschung und Entwicklung, Investitionen, Auftragsforschung und sonstige Aufwendungen. So verschiebt sich der Standortwettbewerb. Tiefe Steuern bleiben wichtig. Doch für grosse Firmen werden Unterstützung, Fachkräfte, Forschung, verfügbare Flächen und leistungsfähige Infrastruktur zunehmend mitentscheidend.
Der Wettbewerb wird anspruchsvoller
Auch die Gemeinden sitzen mit am Tisch. Die Steuergesetzrevision 2027 soll die Beteiligung der Gemeinden an den Einnahmen aus der Mindestbesteuerung neu regeln. Vorgesehen sind 25 Prozent der Mehreinnahmen, mindestens jedoch 26,6 Millionen Franken jährlich bis 2029 und danach mindestens 23,5 Millionen Franken. Damit wird die Frage politisch, wie die zusätzlichen Steuererträge zwischen Kanton und Gemeinden verteilt werden und wie viel davon in Innovationsförderung, Standortqualität und öffentliche Aufgaben fliesst.
Luzern hat Zug im Steuervergleich knapp überholt. Doch der Steuerthron ist kein Endpunkt. Ob aus dem neuen Spitzenplatz dauerhafte Standortstärke wird, entscheidet sich nicht allein bei 11,66 Prozent. Entscheidend ist, wie Luzern seine neuen finanziellen Spielräume nutzt.
Luzern stösst Zug vom Thron
Weitere Beiträge
Zürcher Gewerbeareale öffnen Wohnraumreserve
Im Kanton Zürich könnten auf bestehenden Industrie- und Gewerbearealen mehr als 20’000 zusätzliche Wohnungen entstehen. Die neue Studie trifft auf einen Markt, der trotz leicht nachlassender Zuwanderung unter Druck bleibt,…
GwG-Revision bringt neue Pflichten für Immobilienberater auch ohne Geldfluss
Seit dem 1. Oktober 2026 gelten verschärfte Geldwäschereivorschriften für die Schweizer Immobilienbranche. Neu können auch Makler, Treuhänder und weitere Fachpersonen unter das Geldwäschereigesetz fallen, selbst wenn sie keine Kundengelder verwalten.…
Blasenrisiko sinkt, der Preisdruck bleibt
Der Schweizer Wohnmarkt atmet im dritten Quartal 2026 kurz durch. Der UBS Swiss Real Estate Bubble Index fiel um 0,07 auf 0,64 Punkte. Doch von Entwarnung kann keine Rede sein,…
Zürich stemmt sich gegen sinkende Leerstände
Schweizweit sinkt der Leerstand weiter unter die Marke von 1 Prozent. Doch bei den Mietwohnungen kippt das Bild regional. Während die Zahl leerstehender Mietwohnungen landesweit von 37’194 auf 34’690 fiel,…
Vom M-Parc zum Bauhaus: Langenthal erhält neuen Gewerbestandort
Die Baumarktkette Bauhaus eröffnet am 5. März 2027 an der Murgenthalstrasse 17 ihr achtes Schweizer Fachcenter.