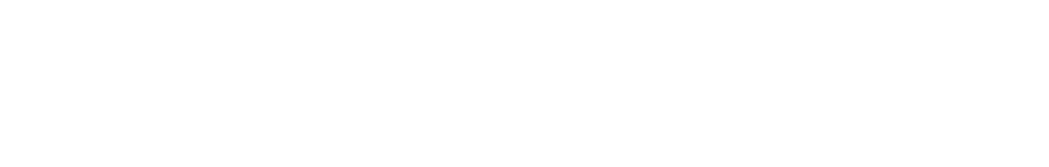

Lucerne a réduit sa charge fiscale effective pour les entreprises par rapport à l’année précédente, la faisant passer de 11,91 % à 11,66 %. Zoug a également abaissé son taux, de 11,85 % à 11,71 %, mais n’a pas réussi à conserver sa première place. L’écart est minime. Son impact sur la concurrence entre les sites d’implantation peut néanmoins être considérable.
Pour les entreprises, les impôts sont bien plus qu’un simple chiffre dans les comptes annuels. Ils influencent les choix d’implantation, les investissements, les expansions et, par conséquent, la création d’emplois. Lucerne envoie un message clair : le canton ne souhaite pas seulement se démarquer par ses paysages et sa qualité de vie, mais aussi par des conditions financières compétitives.
Le contraste au sein de la Suisse reste marqué. À Berne, le taux d’imposition effectif combiné sur les bénéfices s’élève à 20,54 %, à Zurich à 19,47 %. Lucerne se situe ainsi nettement en dessous des grands centres économiques et occupe la première place dans la Suisse centrale, région fiscalement attractive.
Le deuxième univers fiscal
La comparaison de PwC porte sur les impôts ordinaires sur les bénéfices. Les effets de l’imposition minimale de l’OCDE/G20 applicable aux grands groupes d’entreprises n’y sont pas pris en compte. Les groupes d’entreprises dont le chiffre d’affaires annuel atteint au moins 750 millions d’euros doivent atteindre un taux d’imposition effectif minimal de 15 % par juridiction fiscale.
Dans le canton de Lucerne, cela concerne environ 220 entreprises. Pour ces groupes, l’avantage du taux ordinaire de 11,66 % est largement neutralisé par l’imposition minimale. Pour les entreprises ne relevant pas de ce champ d’application, la faible charge fiscale ordinaire sur les bénéfices – qui varie selon les communes – reste toutefois un avantage concurrentiel de poids.
Transformer la hausse des impôts en atout de compétitivité
Le Grand Conseil a adopté un train de mesures visant à développer le canton en tant que lieu de vie et pôle économique, d’un montant de 250 millions de francs pour l’année 2026. Près des deux tiers de ces fonds sont destinés à des mesures en faveur de l’économie.
La « contribution lucernoise à l’innovation » en est le pilier central. Avec environ 110 millions de francs pour l’année 2026, elle constitue la mesure individuelle la plus importante. Les entreprises ayant une présence économique effective dans le canton peuvent ainsi bénéficier d’un soutien pour leurs projets de recherche, d’innovation et de développement, sous certaines conditions clairement définies. Peuvent notamment être pris en charge les frais de personnel liés à la recherche et au développement, les investissements, la recherche sous contrat et d’autres dépenses. La concurrence entre les sites économiques évolue ainsi. Le faible niveau d’imposition reste important. Mais pour les grandes entreprises, le soutien, la main-d’œuvre qualifiée, la recherche, les surfaces disponibles et des infrastructures performantes deviennent des facteurs de plus en plus déterminants.
La concurrence devient plus exigeante
Les communes sont également parties prenantes. La révision de la loi fiscale de 2027 vise à redéfinir la participation des communes aux recettes issues de l’imposition minimale. Il est prévu de leur attribuer 25 % des recettes supplémentaires, avec un minimum de 26,6 millions de francs par an jusqu’en 2029, puis d’au moins 23,5 millions de francs par la suite. La question devient ainsi politique : comment répartir ces recettes fiscales supplémentaires entre le canton et les communes, et quelle part sera consacrée à la promotion de l’innovation, à la qualité de l’implantation et aux missions publiques ?
Lucerne a légèrement devancé Zoug dans le classement fiscal. Mais la première place n’est pas une fin en soi. Ce ne sont pas seulement ces 11,66 % qui détermineront si cette nouvelle position de leader se traduira par une attractivité durable. Ce qui sera déterminant, c’est la manière dont Lucerne utilisera sa nouvelle marge de manœuvre financière.
Lucerne détrône Zoug
Autres articles
Les zones artisanales zurichoises libèrent des réserves de logements
Dans le canton de Zurich, plus de 20 000 logements supplémentaires pourraient voir le jour sur des sites industriels et commerciaux existants. Cette nouvelle étude intervient dans un contexte où…
La révision de la loi sur le blanchiment d’argent impose de nouvelles obligations aux conseillers immobiliers, même en l’absence de mouvement de fonds
Depuis le 1er octobre 2026, des règles plus strictes en matière de lutte contre le blanchiment d'argent s'appliquent au secteur immobilier suisse. Désormais, les agents immobiliers, les fiduciaires et d'autres…
Le risque de bulle diminue, mais la pression sur les prix persiste
Le marché immobilier résidentiel suisse marque une pause au troisième trimestre 2026. L'indice UBS Swiss Real Estate Bubble a reculé de 0,07 point pour s'établir à 0,64 point. Il n'est…
Zurich lutte contre la baisse du taux de vacance
Dans toute la Suisse, le taux de vacance continue de baisser pour passer sous la barre des 1 %. Cependant, en ce qui concerne les logements locatifs, la situation varie…
Du M-Parc au Bauhaus : Langenthal se dote d’un nouveau pôle d’activités
La chaîne de magasins de bricolage Bauhaus ouvrira le 5 mars 2027 son huitième centre spécialisé en Suisse, situé au 17 de la Murgenthalstrasse.