Die Welt hebt die Zinsen. Die Schweiz bleibt tief
In den USA und Europa steigen die Zinsen wieder deutlich. Die Schweiz bleibt vorerst eine Ausnahme. Die Nationalbank hält ihren Leitzins bei null Prozent, weil die Inflation mit 0,8 Prozent weiterhin im Zielbereich liegt. Für Hypotheken bleibt das günstig. Für Sparguthaben und Anleihen bleibt die reale Rendite jedoch mager.
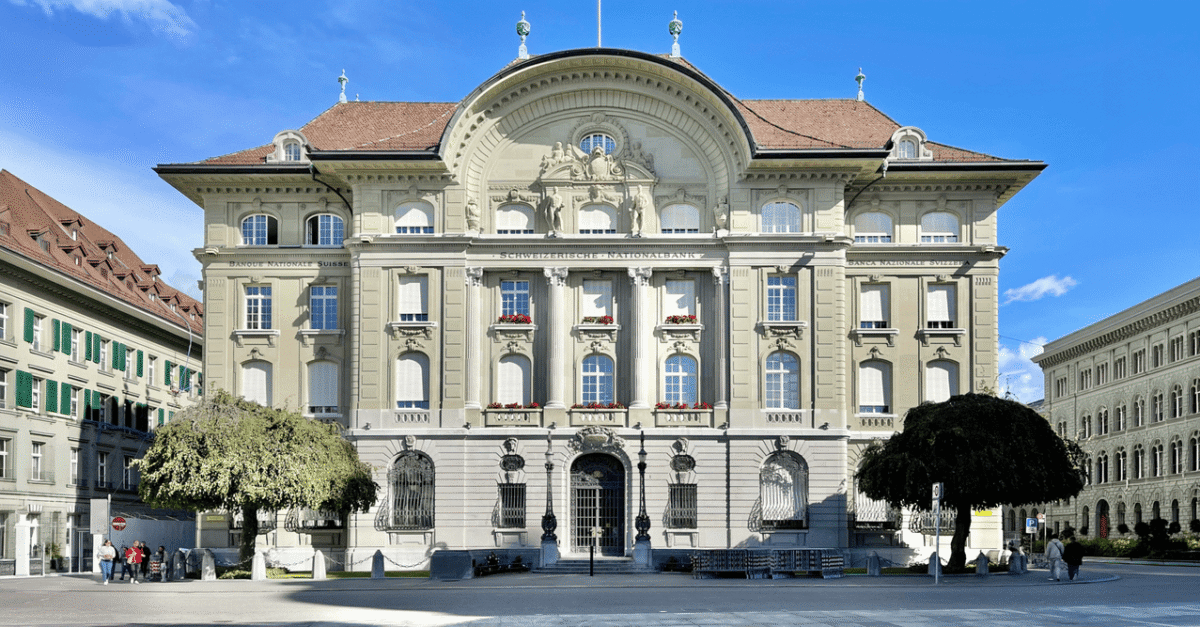
Schweizerische Nationalbank in Bern. Bild: Robbie Conceptuel / Wikimedia Commons
Die US-Notenbank erhöhte ihren Leitzinskorridor Mitte September um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent. Es war die erste Zinserhöhung seit 2023. Die Fed reagiert auf eine weiterhin erhöhte Inflation und verwies auf anhaltenden Preisdruck.
Auch die Europäische Zentralbank straffte ihre Geldpolitik. Sie erhöhte ihre drei Leitzinsen am 10. September um 0,25 Prozentpunkte. Der Einlagesatz liegt nun bei 2,50 Prozent. Die Inflation in der Eurozone stieg im August auf 3,3 Prozent, während die Energiepreise gegenüber dem Vorjahr um 14,3 Prozent zulegten. Hinter dem Zinsanstieg stehen nicht nur höhere Öl- und Gaspreise. Auch hohe Staatsausgaben, wachsende Verschuldung und der enorme Kapitalbedarf für Infrastruktur, Digitalisierung und künstliche Intelligenz treiben langfristige Renditen nach oben. Das verteuert die Finanzierung von Staaten, Unternehmen und privaten Haushalten.
Die Schweiz bleibt die Ausnahme
Die Schweizerische Nationalbank hat ihren Leitzins am 24. September bei null Prozent belassen. Sie erwartet eine durchschnittliche Inflation von 0,7 Prozent für 2026 sowie je 0,8 Prozent für 2027 und 2028. Damit bleibt die Teuerung innerhalb des SNB-Zielbereichs von null bis zwei Prozent.
Die Schweiz steht damit nicht ausserhalb der globalen Entwicklung. Höhere Energiepreise haben auch hierzulande die Inflation seit Mai von 0,6 auf 0,8 Prozent steigen lassen. Doch die Ausgangslage ist eine andere. Der starke Franken dämpft importierte Teuerung. Gleichzeitig bleiben die öffentlichen Finanzen im internationalen Vergleich solide. Die Folge zeigt sich am Kapitalmarkt. Schweizer Staatsanleihen mit zehnjähriger Laufzeit rentieren deutlich tiefer als vergleichbare Papiere aus den USA oder der Eurozone. Diese Differenz macht die Schweiz zur Zinsinsel und stützt die Finanzierungskosten für Wirtschaft und Immobilienmarkt.
Hypotheken bleiben erschwinglich
Für Hypothekarschuldnerinnen und Hypothekarschuldner ist das eine gute Nachricht. Saron-Hypotheken orientieren sich stark am SNB-Leitzins. Solange dieser bei null Prozent bleibt, bleiben kurzfristige Finanzierungen vergleichsweise günstig.
Langfristige Festhypotheken folgen stärker den Kapitalmarkt- und Swap-Sätzen. Sie können deshalb auch bei unverändertem SNB-Leitzins schwanken. Dennoch bleibt das Schweizer Niveau im internationalen Vergleich tief. Eigentümerschaften sollten daher nicht nur auf den nächsten SNB-Entscheid blicken, sondern Laufzeit, Tragbarkeit und die eigene Risikofähigkeit sorgfältig abstimmen.
Sparen verliert gegen die Inflation
Das tiefe Zinsumfeld hat eine Kehrseite. Sparkonten werfen meist wenig ab. Bei einem Leitzins von null Prozent und einer Inflation von 0,8 Prozent verliert ungenutztes Geld real an Kaufkraft. Auch Schweizer Obligationen bieten nach Kosten und Inflation oft nur begrenzte Ertragsperspektiven.
Wer Vermögen langfristig aufbauen will, braucht deshalb eine breitere Perspektive. Aktien bieten höhere Ertragschancen, sind aber kurzfristig deutlich schwankungsanfälliger. Die vergangenen Jahre zeigen die Differenz eindrücklich. Der Swiss Performance Index verdoppelte sich über zehn Jahre, der S&P 500 stieg in Schweizer Franken inklusive Dividenden noch stärker. Sparguthaben und Schweizer Anleihen blieben weit zurück.
Rendite braucht Risikobewusstsein
Die Zinsinsel Schweiz schützt nicht vor globalen Marktturbulenzen. Sie schafft aber ein Umfeld, in dem Fremdfinanzierung relativ günstig bleibt und sichere Anlagen kaum reale Erträge liefern. Daraus folgt keine pauschale Empfehlung für Aktien. Es folgt eine klare Aufgabe.
Anlegerinnen und Anleger sollten Liquiditätsreserve, Anlagehorizont und Risikofähigkeit sauber trennen. Wer kurzfristig Geld braucht, sollte es nicht dem Aktienmarkt aussetzen. Wer langfristig investiert, kommt an einem breit diversifizierten Portfolio mit produktiven Anlagen kaum vorbei. Die Welt wird teurer. In der Schweiz bleibt Geld vorerst billig.