
La pressione non proviene dai quartieri, ma dal mercato dei capitali. Secondo l’INSEE, alla fine del secondo trimestre del 2026 il debito pubblico francese si attestava al 119,0% del prodotto interno lordo. Allo stesso tempo, i disavanzi rimangono elevati, il che rende più costoso il rifinanziamento e si ripercuote sulle condizioni dei mutui immobiliari.
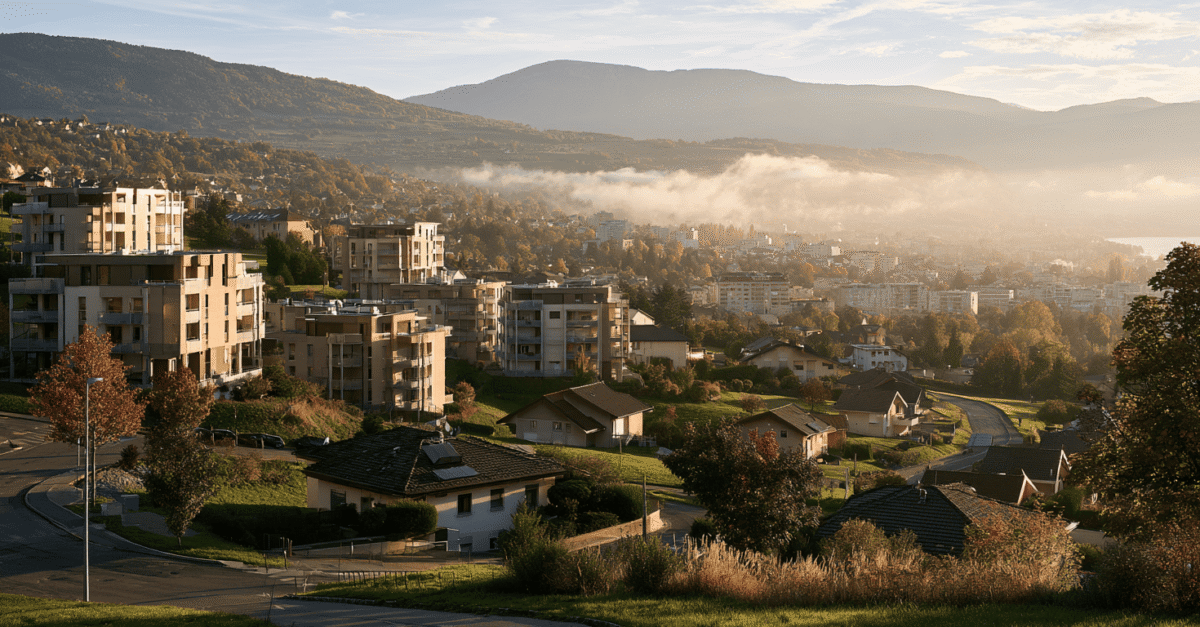
Per le regioni di confine strettamente legate alla Svizzera, la situazione è delicata. In quelle zone, infatti, una parte della domanda di abitazioni di proprietà sul territorio francese proviene da famiglie che percepiscono un reddito in franchi ma si finanziano in euro. Se i mutui francesi diventano più costosi, la loro accessibilità diminuisce anche se la località di residenza rimane attraente grazie ai salari svizzeri.
Il franco aiuta solo in parte
Il tasso di cambio attenua l’effetto solo in misura limitata. Il 23 ottobre 2026 la Banca nazionale svizzera ha registrato un tasso di cambio dell’euro pari a 0,9212 franchi. Ciò rafforza certamente il potere d’acquisto dei frontalieri con salario in franchi, calcolato in euro. Per le decisioni di acquisto, tuttavia, ciò che conta soprattutto è l’entità dell’aumento dell’onere mensile derivante dai nuovi crediti. È proprio su questo fronte che la situazione finanziaria delle famiglie francesi potrebbe frenare il mercato.
Il mercato immobiliare rimane vulnerabile
Anche il mercato obbligazionario invia un segnale di allarme. Secondo i dati di mercato, il 23 ottobre 2026 il rendimento dei titoli di Stato francesi a dieci anni si attestava a poco più del 5 per cento, dopo essere salito in precedenza, a tratti, al di sopra di tale soglia. L’aumento dei rendimenti dei titoli di Stato si ripercuote sui mutui ipotecari attraverso il rifinanziamento delle banche. Nei mercati vicini al confine ciò dovrebbe incidere soprattutto sulle transazioni, poiché la domanda diventa più sensibile ai prezzi e i proprietari devono fare i conti con un numero minore di potenziali acquirenti.
Effetti locali anziché crisi nazionale
Da ciò non si può ancora dedurre una crisi finanziaria immediata in Francia. Sebbene l’INSEE riporti un elevato rapporto debito/PIL, la Francia continua a beneficiare di debiti contratti in passato a condizioni più favorevoli. Per il mercato immobiliare al confine con la Svizzera, tuttavia, è sufficiente una pressione persistente sui tassi d’interesse per rallentare le vendite e frenare la dinamica dei prezzi. Ciò sarebbe particolarmente evidente nelle zone residenziali dell’Alta Savoia, dell’Ain e nell’area di Saint-Louis, vicino a Basilea.