Il mondo aumenta i tassi d’interesse. La Svizzera mantiene i propri a livelli bassi
Negli Stati Uniti e in Europa i tassi d'interesse stanno nuovamente aumentando in modo significativo. La Svizzera rimane per il momento un'eccezione. La Banca nazionale mantiene il tasso di riferimento allo 0%, poiché l'inflazione, pari allo 0,8%, rimane entro il range previsto. Per i mutui ipotecari la situazione rimane favorevole. Per i risparmi e le obbligazioni, tuttavia, il rendimento reale rimane esiguo.
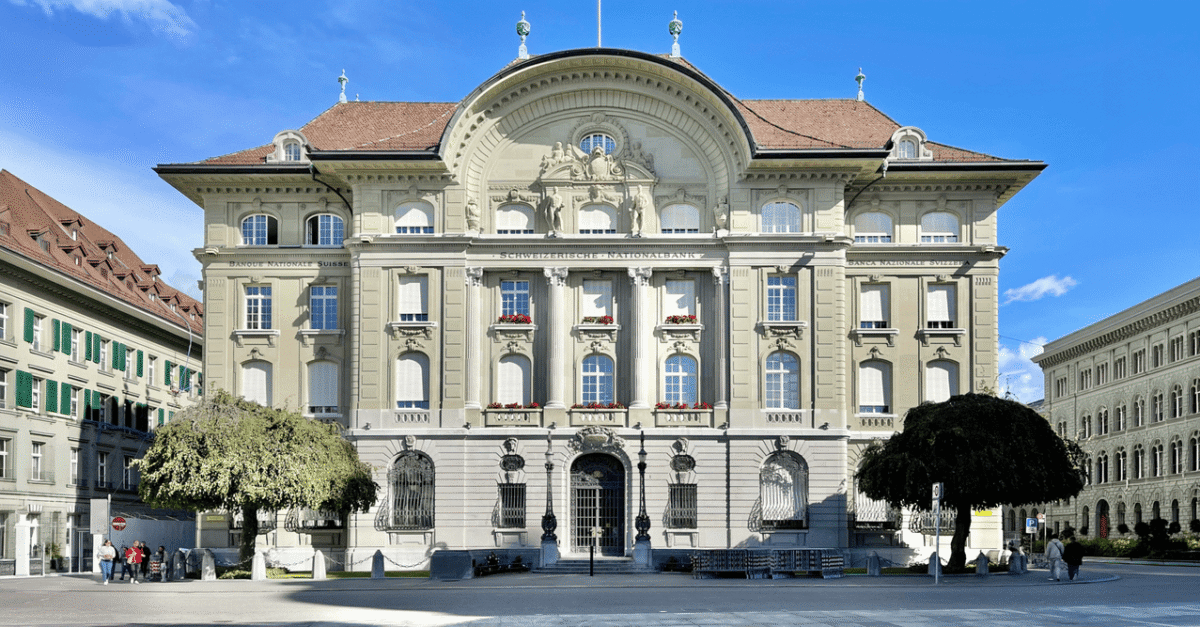
Banca nazionale svizzera a Berna. Immagine: Robbie Conceptuel / Wikimedia Commons
A metà settembre la Federal Reserve ha aumentato il proprio intervallo di riferimento di 0,25 punti percentuali, portandolo dal 3,75 al 4,00 per cento. Si è trattato del primo aumento dei tassi dal 2023. La Fed ha reagito al persistere di un’inflazione elevata, sottolineando le continue pressioni sui prezzi.
Anche la Banca centrale europea ha inasprito la propria politica monetaria, aumentando i tre tassi di riferimento di 0,25 punti percentuali il 10 settembre. Il tasso sui depositi si attesta ora al 2,50%. L’inflazione nell’Eurozona è salita al 3,3% in agosto, mentre i prezzi dell’energia sono aumentati del 14,3% rispetto all’anno precedente. All’aumento dei tassi d’interesse non sono all’origine solo i prezzi più elevati del petrolio e del gas. Anche l’elevata spesa pubblica, il crescente indebitamento e l’enorme fabbisogno di capitali per le infrastrutture, la digitalizzazione e l’intelligenza artificiale spingono al rialzo i rendimenti a lungo termine. Ciò rende più costoso il finanziamento di Stati, imprese e famiglie.
La Svizzera rimane l’eccezione
Il 24 settembre la Banca nazionale svizzera ha mantenuto il tasso di riferimento allo zero per cento. Prevede un’inflazione media dello 0,7% per il 2026 e dello 0,8% sia per il 2027 che per il 2028. L’inflazione rimane quindi all’interno della fascia obiettivo della BNS, compresa tra lo zero e il due per cento.
La Svizzera non è quindi al di fuori dell’andamento globale. Anche nel nostro Paese l’aumento dei prezzi dell’energia ha fatto salire l’inflazione da maggio dallo 0,6 allo 0,8 per cento. Tuttavia, la situazione di partenza è diversa. Il franco forte frena l’inflazione importata. Allo stesso tempo, le finanze pubbliche rimangono solide nel confronto internazionale. La conseguenza si riflette sul mercato dei capitali. I titoli di Stato svizzeri con scadenza decennale offrono rendimenti nettamente inferiori rispetto a titoli comparabili degli Stati Uniti o dell’eurozona. Questa differenza rende la Svizzera un’«isola dei tassi» e sostiene i costi di finanziamento per l’economia e il mercato immobiliare.
I mutui rimangono accessibili
Per i mutuatari questa è una buona notizia. I mutui Saron si allineano fortemente al tasso di riferimento della BNS. Finché questo rimane allo zero per cento, i finanziamenti a breve termine restano relativamente convenienti.
I mutui a tasso fisso a lungo termine seguono in misura maggiore i tassi del mercato dei capitali e degli swap. Possono quindi subire oscillazioni anche se il tasso di riferimento della BNS rimane invariato. Ciononostante, il livello svizzero rimane basso nel confronto internazionale. I proprietari di immobili non dovrebbero quindi limitarsi a guardare alla prossima decisione della BNS, ma valutare attentamente la durata, la sostenibilità e la propria propensione al rischio.
Il risparmio perde terreno rispetto all’inflazione
Il contesto di tassi bassi presenta un rovescio della medaglia. I conti di risparmio offrono solitamente rendimenti modesti. Con un tasso di riferimento allo zero per cento e un’inflazione dello 0,8 per cento, il denaro inutilizzato perde potere d’acquisto in termini reali. Anche le obbligazioni svizzere, al netto dei costi e dell’inflazione, offrono spesso prospettive di rendimento limitate.
Chi vuole costruire un patrimonio a lungo termine ha quindi bisogno di una prospettiva più ampia. Le azioni offrono maggiori opportunità di rendimento, ma a breve termine sono decisamente più soggette a fluttuazioni. Gli ultimi anni dimostrano chiaramente la differenza. Lo Swiss Performance Index è raddoppiato in dieci anni, mentre l’S&P 500, espresso in franchi svizzeri e comprensivo dei dividendi, ha registrato un aumento ancora più marcato. I risparmi e le obbligazioni svizzere sono rimasti molto indietro.
Il rendimento richiede consapevolezza del rischio
La Svizzera, «isola dei tassi d’interesse», non protegge dalle turbolenze dei mercati globali. Crea però un contesto in cui il finanziamento esterno rimane relativamente conveniente e gli investimenti sicuri offrono rendimenti reali quasi inesistenti. Da ciò non deriva una raccomandazione generica a favore delle azioni. Ne consegue invece un compito chiaro.
Gli investitori dovrebbero separare nettamente la riserva di liquidità, l’orizzonte di investimento e la propensione al rischio. Chi ha bisogno di denaro a breve termine non dovrebbe esporlo al mercato azionario. Chi investe a lungo termine difficilmente può fare a meno di un portafoglio ampiamente diversificato con investimenti redditizi. Il mondo sta diventando più costoso. In Svizzera, per il momento, il denaro rimane a basso costo.