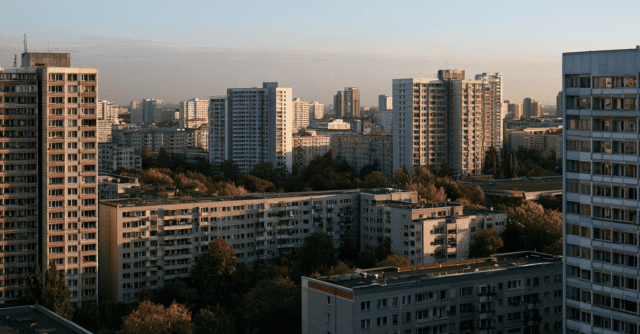

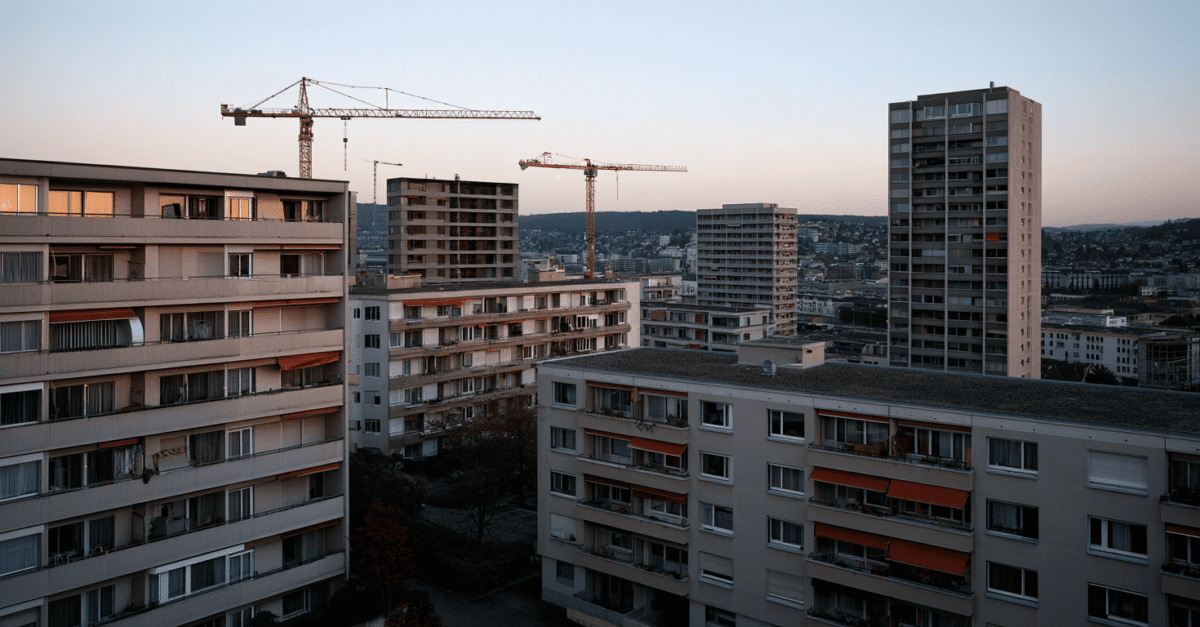
La récente hausse du nombre de permis de construire est en décalage avec la réalité du marché. Le recensement des logements vacants réalisé par l’Office fédéral de la statistique ne recensait plus que 45 493 logements vacants en Suisse au 1er juin 2026. Cela représente 0,93 % du parc immobilier et marque déjà la sixième année consécutive de baisse du taux de vacance.
Dans le même temps, le Moniteur du marché du logement de la Confédération prévoit une croissance très faible du parc immobilier pour 2026. Cela s’explique notamment par la reconstruction de remplacement dans les zones urbaines, qui supprime d’anciens logements avant que de nouveaux ne soient mis sur le marché. Ce n’est qu’à partir de 2027 que la Confédération prévoit à nouveau des taux de croissance plus élevés, en raison d’une augmentation des demandes de permis de construire et des autorisations accordées.
Autorisé ne signifie pas encore occupé
Selon les observations du marché, environ 52 000 logements ont été autorisés au cours des quatre derniers trimestres, un chiffre qui n’avait plus été atteint depuis fin 2018. Cela ne dit toutefois pas grand-chose en soi sur l’offre. Entre l’octroi du permis, le financement, l’entrée en vigueur, le début des travaux et l’emménagement, les projets peuvent prendre du retard, être redimensionnés ou même être complètement arrêtés. De plus, les constructions de remplacement réduisent la croissance nette. La Confédération précise qu’en 2025, environ 18 % des logements neufs construits étaient des constructions de remplacement.
Le chiffrenationalmasque de graves pénuries
Le taux de vacance national lisse également les disparités d’un marché fragmenté. Dans le canton de Zoug, le taux de logements vacants s’élevait à 0,20 % en 2026, à 0,52 % à Zurich, contre 3,35 % dans le Jura et 1,91 % à Soleure. Un nombre plus élevé de projets en cours dans certaines régions ne résout donc pas automatiquement la pénurie dans les centres où l’offre est particulièrement limitée. À cela s’ajoute le fait que, parmi les logements vacants, ce sont surtout ceux du segment locatif qui comptent. La pression y reste forte, car les demandeurs dépendent des offres effectivement mises en location.
La croissance nette reste le critère de référence
Le canton de Zurich illustre à quel point les constructions de remplacement et les démolitions peuvent fausser les statistiques. En 2025, environ 7 800 logements ont été construits dans des bâtiments neufs, tandis que près de 2 600 logements ont été démolis. Le solde de construction de logements ne s’élevait donc qu’à environ 5 200 logements, soit 0,6 % du parc immobilier. La même année, la population a atteint 1 628 081 habitants, soit environ 13 000 de plus que l’année précédente. Dans la ville de Berne également, la croissance effective s’est avérée modeste. En 2025, 316 logements ont été créés grâce à des constructions neuves, des transformations et des changements d’affectation, tandis que 198 ont disparu. Au final, il en résulte un solde positif de 118 logements, portant le total à 79 797 unités.
Pour les promoteurs, les investisseurs et les autorités, cela modifie donc la donne. Ce n’est pas le nombre d’autorisations qui détermine l’allègement de la pression sur le marché, mais l’augmentation nette réelle dans le segment concerné. Tant que le nombre de logements supplémentaires mis sur le marché restera insuffisant, en particulier dans les villes où les prix sont élevés et l’offre limitée, un pipeline important ne restera qu’une chose : une promesse pour plus tard.