
C’est l’ampleur même de ce développement qui est à l’origine de cette situation. Stijn Van Nieuwerburgh, spécialiste de l’économie financière et immobilière, estime à près de 9 000 milliards de dollars le coût des projets américains déjà prévus en matière de centres de données, d’infrastructures électriques et de matériel informatique spécialisé d’ici 2032. Cela correspondrait, en moyenne, à 3,2 % du PIB américain par an entre 2025 et 2032.
Cela marque un tournant dans le contexte des taux d’intérêt qui a caractérisé la Suisse pendant l’ère des taux d’intérêt négatifs. La Banque nationale suisse a certes maintenu son taux directeur à 0 % le 24 septembre 2026 et table toujours sur une croissance du PIB comprise entre 1,5 et 2 % pour 2026. Mais la banque centrale elle-même désigne l’économie mondiale comme le principal facteur de risque pour les perspectives suisses.
Le capital se raréfie à nouveau
Ce mécanisme est essentiel pour le marché immobilier. Lorsque les groupes technologiques et leurs fournisseurs investissent en peu de temps des billions dans des centres de données, des réseaux, des installations énergétiques et des puces, la demande mondiale de capitaux augmente. C’est précisément ce phénomène qui érode une tendance fondamentale de ces dernières années, où une épargne élevée se heurtait à un manque d’investissements rentables. Pour la Suisse, cela se traduit par une pression croissante sur les rendements à long terme et, par conséquent, sur les prêts hypothécaires à taux fixe.
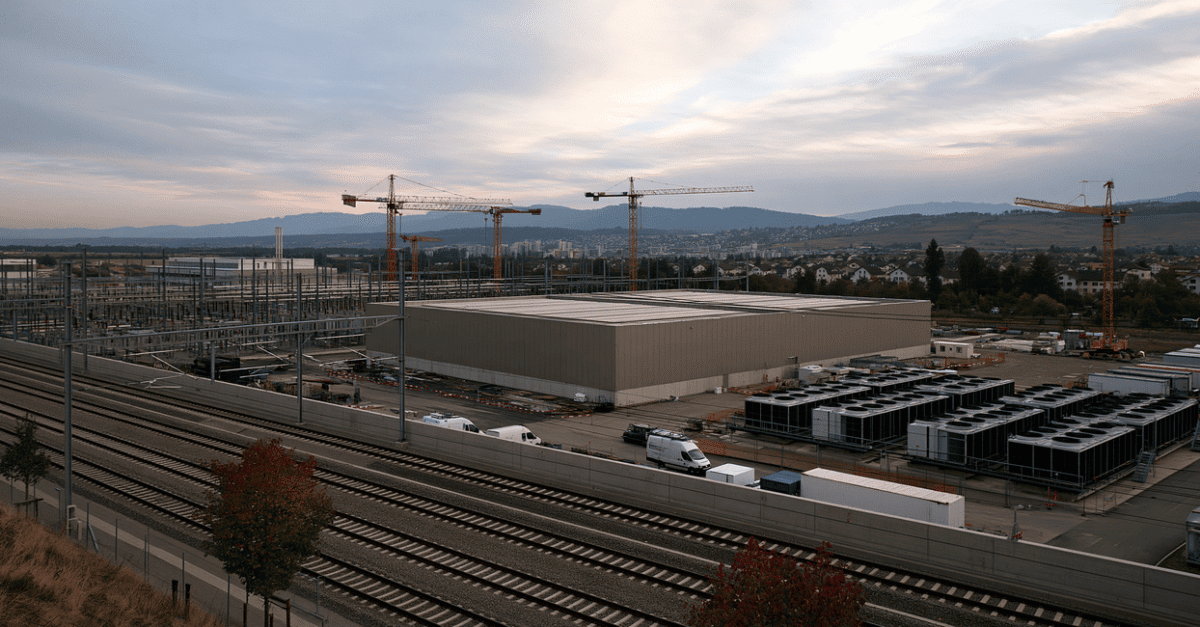
Dans son analyse pour Columbia, Van Nieuwerburgh prévoit une expansion aux États-Unis d’environ 188 gigawatts de capacité supplémentaire en IA d’ici 2032. Selon ses calculs, un campus d’IA représentatif de 200 mégawatts coûte environ 8,2 milliards de dollars. De tels ordres de grandeur font que le boom des centres de données a également des répercussions sur les secteurs de la construction, de l’approvisionnement énergétique et de l’immobilier, bien au-delà du secteur technologique.
La Suisse reste connectée
Pour les hypothèques Saron, c’est avant tout la politique monétaire qui compte. La BNS maintient actuellement son taux directeur inchangé, mais avec la fin du marasme mondial des investissements, le risque augmente de voir les coûts de financement suisses augmenter à plus long terme. Parallèlement, la Confédération a revu à la hausse ses prévisions conjoncturelles en septembre 2026, en s’appuyant sur le solide premier semestre. Cela affaiblit encore davantage l’argument en faveur d’une politique monétaire ultra-accommodante durable.
L’immobilier ressent les effets du marché mondial
Pour les propriétaires, les promoteurs et les investisseurs, la conséquence est claire. Le boom de l’IA n’est pas un sujet technologique américain lointain, mais un absorbeur de capitaux mondial ayant un impact direct sur les hypothèques, les rendements et les calculs suisses. Même si de nouvelles crises viennent temporairement freiner cette tendance, la situation de départ est différente de celle qui prévalait avant le lancement de ChatGPT en novembre 2022. Les investissements reprennent de plus belle, et c’est précisément ce qui rend l’argent plus cher.